A powerful architecture & Construction theme.
Construct your website in the perfect Ratio.
Alienum phaedrum torquatos nec eu, vis detraxit periculis ex, nihil expetendis in mei. Mei an pericula


O mercado da construção civil amargou números negativos com a crise econômica consequentemente também a queda estimada do PIB (Produto Interno Bruto) da construção civil foi de 6,00%. Os preços dos imóveis tinham subido além do aumento da renda das famílias e os estoques cresciam. Os novos ingredientes introduzidos pela recessão econômica, como a insegurança no emprego e a restrição ao crédito, aprofundaram a crise do setor. Paralelamente, as obras de infraestrutura foram paralisadas ou tiveram seu ritmo reduzido. Isto em razão do impacto da operação Lava Jato sobre as grandes empreiteiras e a crise fiscal do governo, que reduziu investimentos públicos. O programa Minha Casa, Minha Vida foi diretamente afetado, com volume de contratos aquém da meta. A indústria de materiais do mercado da construção civil foi duramente penalizada, registrando em 2017 queda de cerca de 15% nas vendas para as construtoras. Esse índice, somado aos de 2015 e de 2016, retraiu a produção de materiais e as vendas para o mesmo nível de 2007. Com o fim do recesso a estimativa do PIB brasileiro cresceu, puxado pelo consumo das famílias por conta de algumas medidas como a liberação do FGTS das contas inativas e também, pela queda da inflação, principalmente no preço dos alimentos, aliviando a renda das famílias para outras despesas.
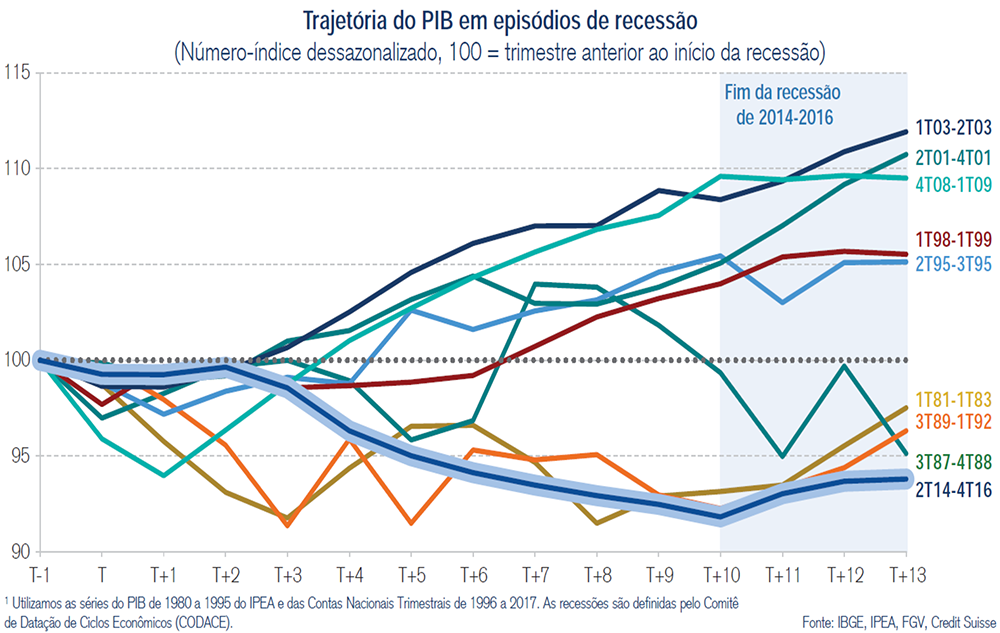
O crescimento global aumentará de 2,5% em 2016 para 3,1% em 2017 e 3,3% em 2018. Essa maior expansão será função da aceleração das economias desenvolvidas, de 2,1% em 2017 para 2,3% em 2018 e do maior crescimento das economias emergentes, de 4,6% para 4,7%, no mesmo período. A alta da inflação global de 5,6% em 2017 para 6,4% em 2018 deve-se à expectativa de maior alta de preços nos países emergentes, notadamente na América Latina.
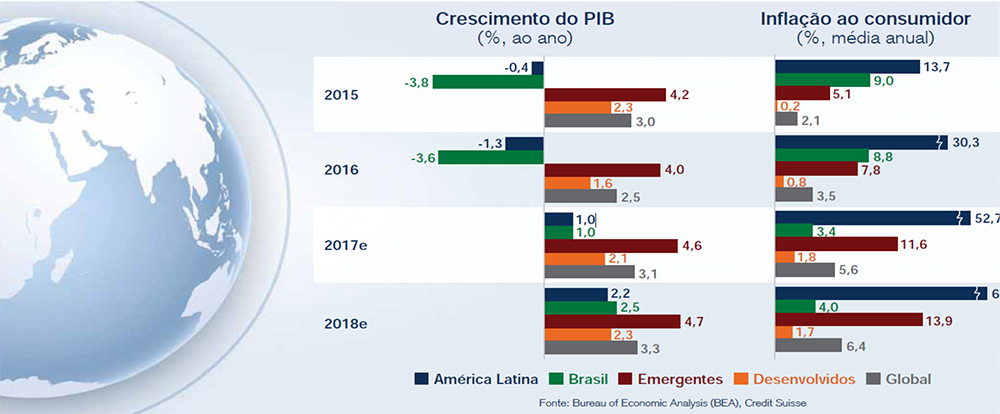
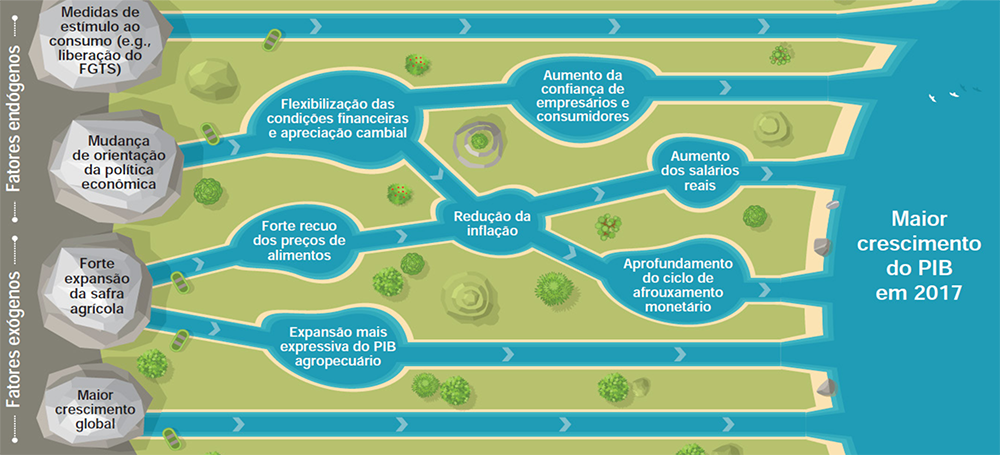
A retomada da economia em 2017 após a forte recessão iniciada no 2T14 deveu-se a um conjunto de fatores endógenos e exógenos, entre os quais: mudança de expectativas em relação à orientação de política econômica, forte crescimento da safra agrícola e crescimento global mais expressivo.
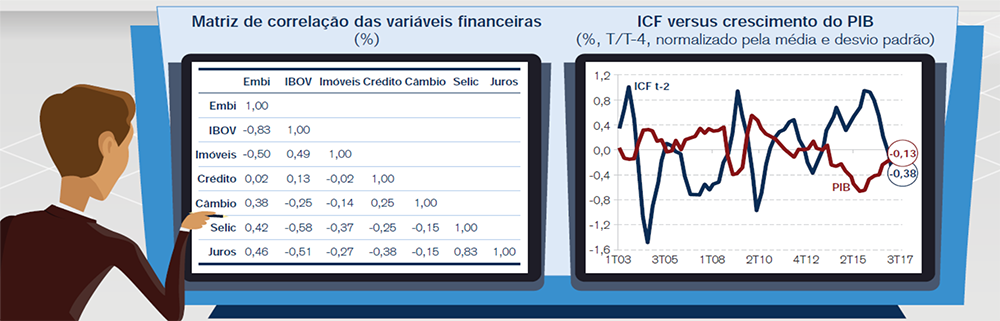
As condições financeiras do País melhoraram significativamente em 2017 frente a 2016, de acordo com o nosso indicador de condições financeiras¹ (ICF), que reúne as seguintes variáveis financeiras: (i) risco país EMBI; (ii) Ibovespa; (iii) índice de preços de garantia de imóveis; (iv) volume de crédito bancário; (v) taxa de câmbio real efetiva; (vi) taxa de juros Selic; e (vii) taxa de juros dos empréstimos bancários. O indicador sugere uma situação mais favorável em 2017, após forte deterioração das condições financeiras entre 2014 e 2016. A manutenção do indicador no atual patamar é compatível com a aceleração da atividade.
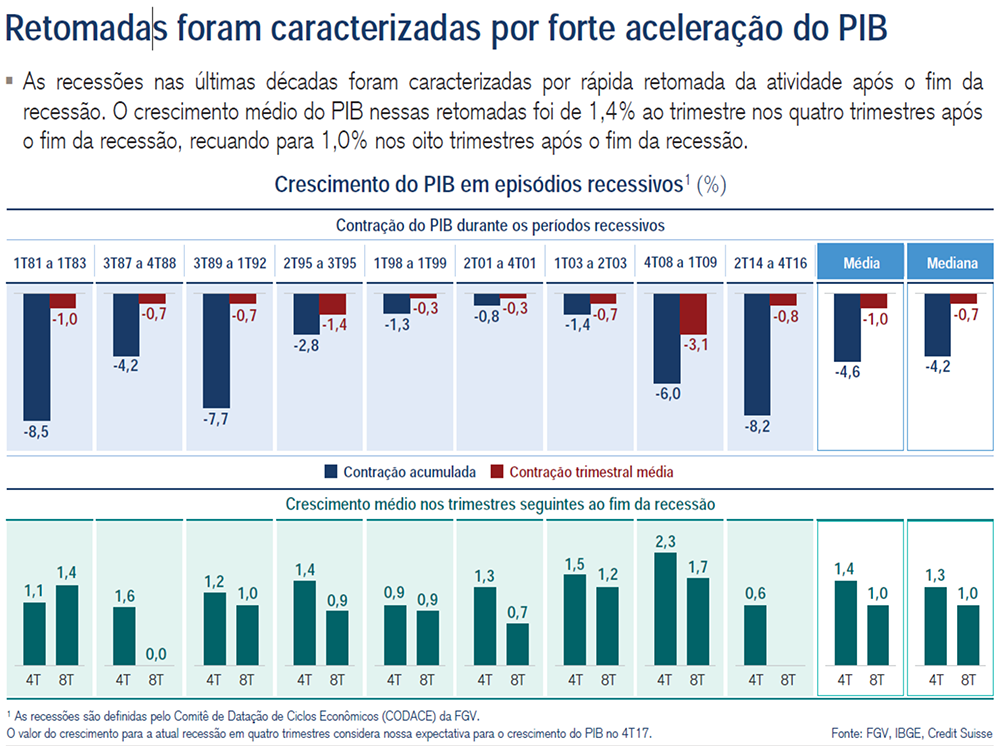
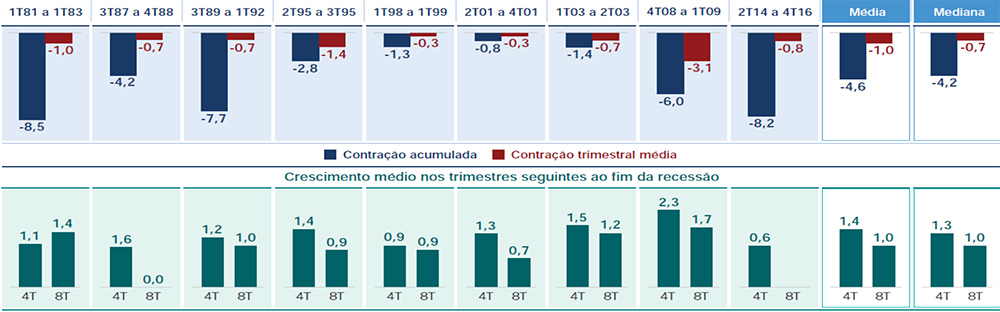
As recessões nas últimas décadas foram caracterizadas por rápida retomada da atividade após o fim da recessão. O crescimento médio do PIB nessas retomadas foi de 1,4% ao trimestre nos quatro trimestres após o fim da recessão, recuando para 1,0% nos oito trimestres após o fim da recessão.
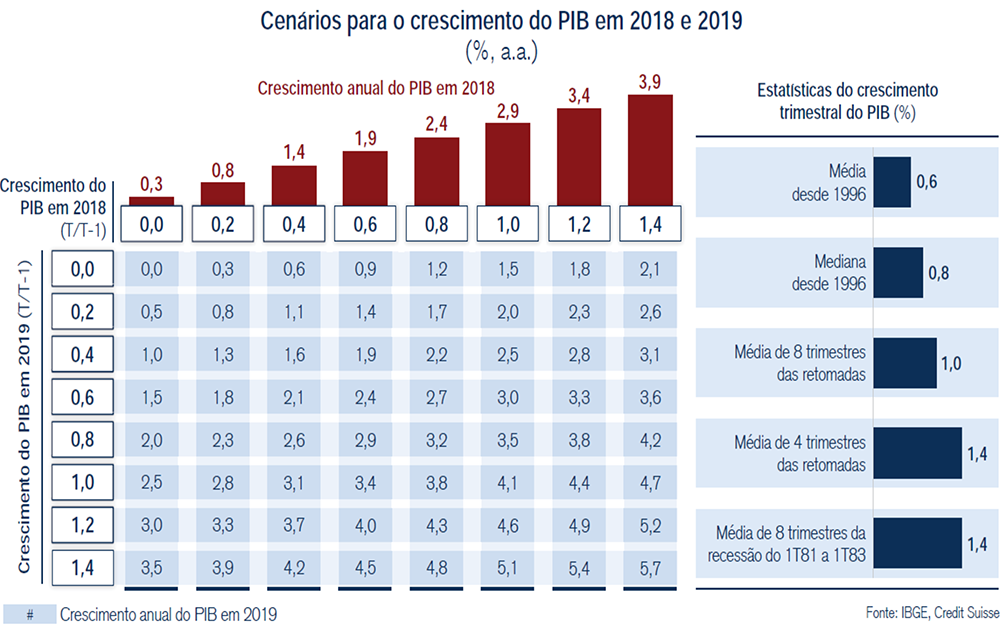
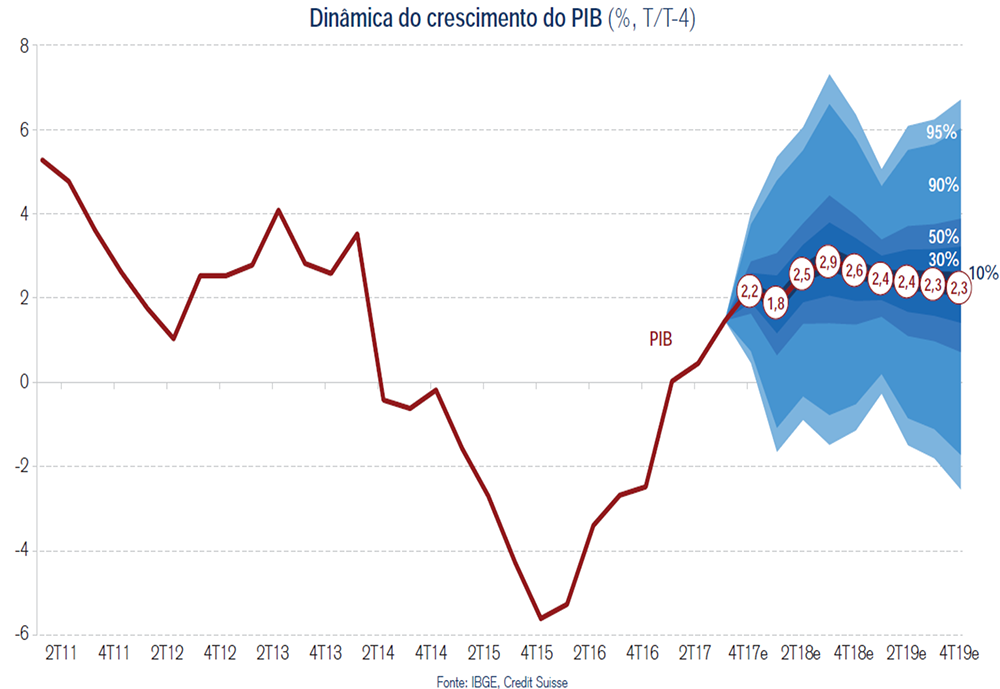
O crescimento do PIB de 2,5% em 2018 assume expansão trimestral média do PIB ligeiramente acima do crescimento do PIB médio desde 1996 de 0,6% ao trimestre. Um crescimento do PIB próximo a 4,0% em 2018 exigiria que a retomada da atividade fosse mais próxima à de recuperações anteriores. O crescimento médio do PIB foi de 0,7% ao trimestre entre 1T17 e 3T17.
A recuperação decorrerá do efeito do ciclo de afrouxamento monetário na economia será mais expressivo em 2018, o crescimento global contribuirá para a expansão das exportações e as condições do mercado de trabalho serão mais favoraveis.
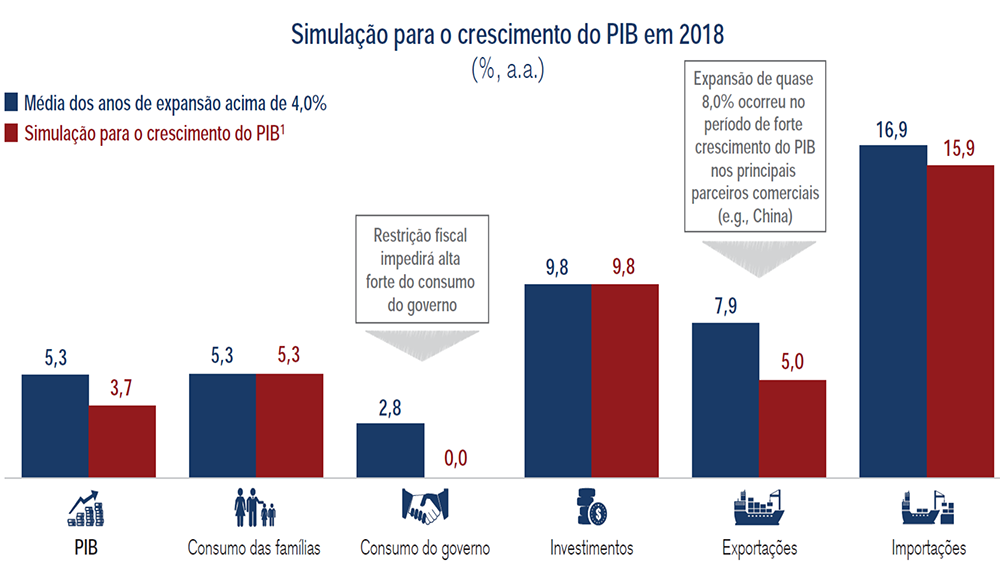
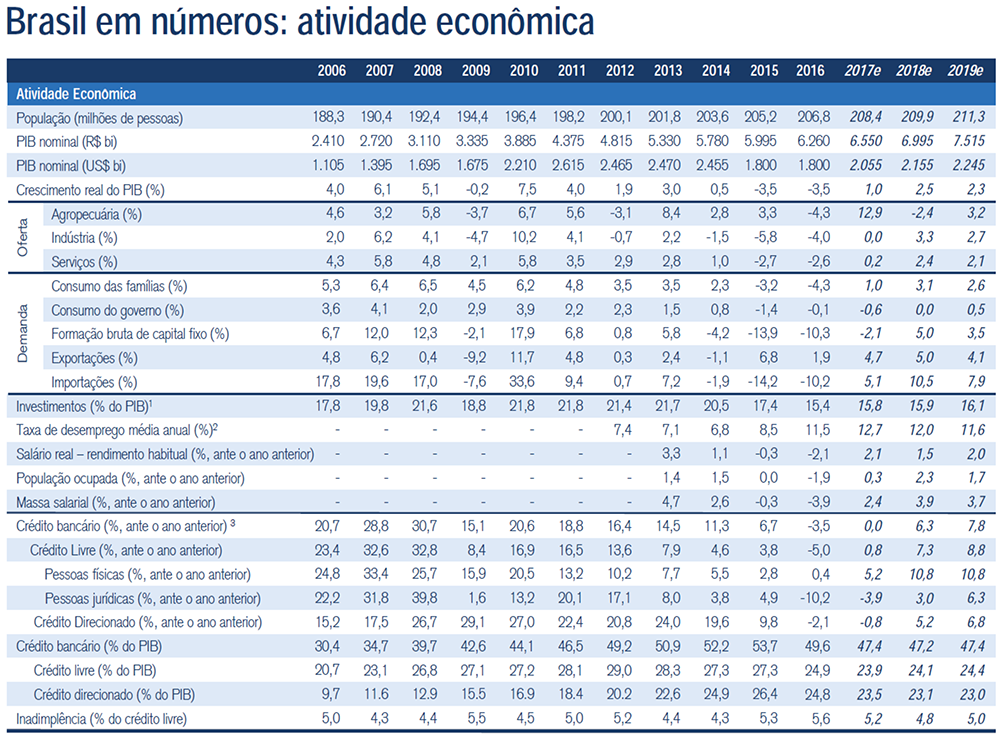
PIB dependerá mais do consumo das familias e dos investimentos A expansão do PIB superou 4,0% em apenas sete anos entre 1997 e 2016. Nesses anos (2000, 2004, 2006, 2007, 2008, 2010 e 2011), o crescimento médio do consumo das famílias foi de 5,3%; e o dos investimentos, de 9,8%. Dados os atuais pesos dos componentes do PIB e a sensibilidade histórica da dinâmica das importações frente ao crescimento dos investimentos, o crescimento do PIB seria inferior a 4,0% em 2018, mesmo assumindo a expansão média do consumo das famílias e dos investimentos daqueles anos, por conta da nossa expectativa para a expansão do consumo do governo e das exportações em 2018.
Nosso cenário é compatível com um aumento do crescimento do PIB na comparação com o mesmo trimestre do ano anterior até o 3T18 e uma desaceleração para patamar mais próximo a 2,3% em 2019.
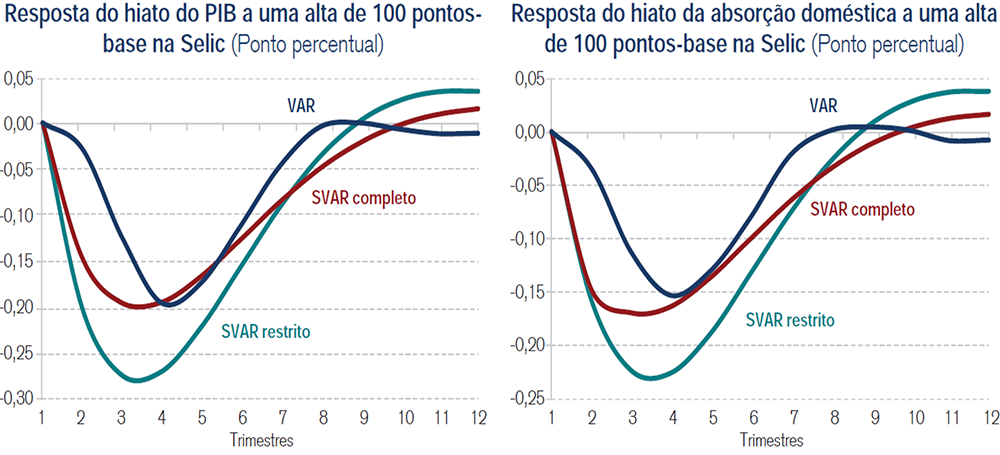
O ciclo de afrouxamento monetário desde outubro de 2016 contribuirá para a expansão da atividade nos próximos trimestres. Essa avaliação é corroborada pela estimação de dois modelos SVAR (Structural Vector Autoregressive Model) e de um modelo VAR (Vector Autoregressive Model) para o Brasil1. Os modelos sugerem que o impacto de uma redução da taxa Selic sobre o hiato do produto alcança seu efeito máximo entre três e quatro trimestres.
A expansão do PIB superou 4,0% em apenas sete anos entre 1997 e 2016. Nesses anos (2000, 2004, 2006, 2007, 2008, 2010 e 2011), o crescimento médio do consumo das famílias foi de 5,3%; e o dos investimentos, de 9,8%. Dados os atuais pesos dos componentes do PIB e a sensibilidade histórica da dinâmica das importações frente ao crescimento dos investimentos, o crescimento do PIB seria inferior a 4,0% em 2018, mesmo assumindo a expansão média do consumo das famílias e dos investimentos daqueles anos, por conta da nossa expectativa para a expansão do consumo do governo e das exportações em 2018.
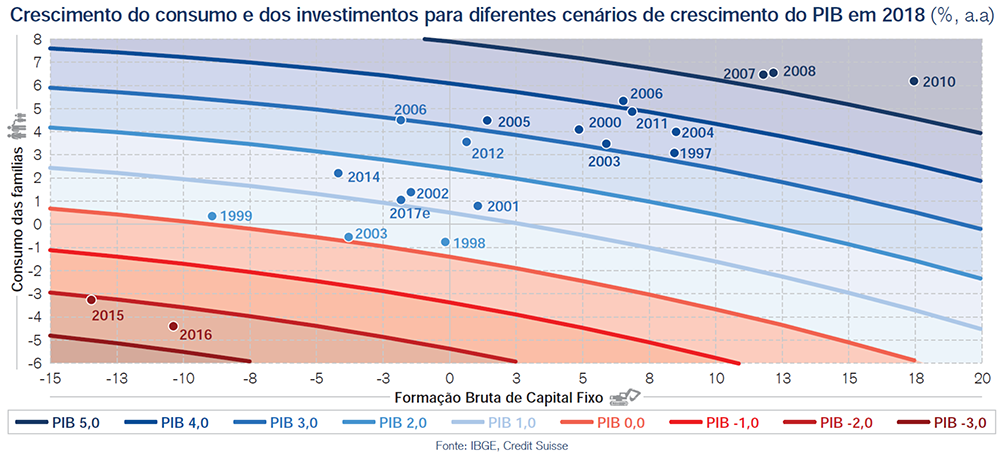
Um crescimento do PIB de 4,0% em 2018 exigiria uma combinação não usual de forte expansão do consumo das famílias e dos investimentos assumindo o nosso cenário de crescimento das exportações de 5,0% e do consumo do governo de 0,0%, de contribuição quase nula da variação de estoques para o crescimento do PIB e de manutenção da sensibilidade histórica do crescimento das importações ao crescimento do consumo das famílias e dos investimentos.
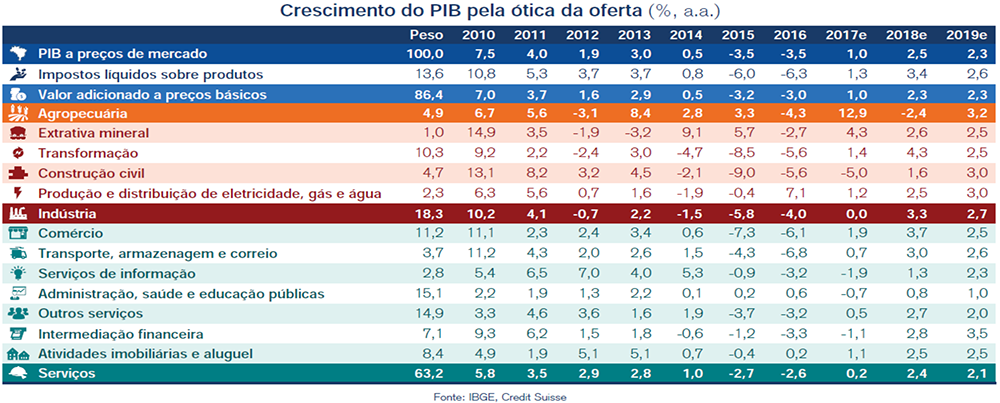
A expansão do PIB industrial será o principal determinante do crescimento do PIB em 2018, após o forte recuo entre 2014 e 2016. Essa dinâmica mais favorável da produção industrial será mais expressiva na indústria de transformação. O PIB agropecuário recuará em 2018, dificultando uma maior expansão do PIB, ao contrário de 2017, quando contribuiu bastante para a recuperação da atividade.
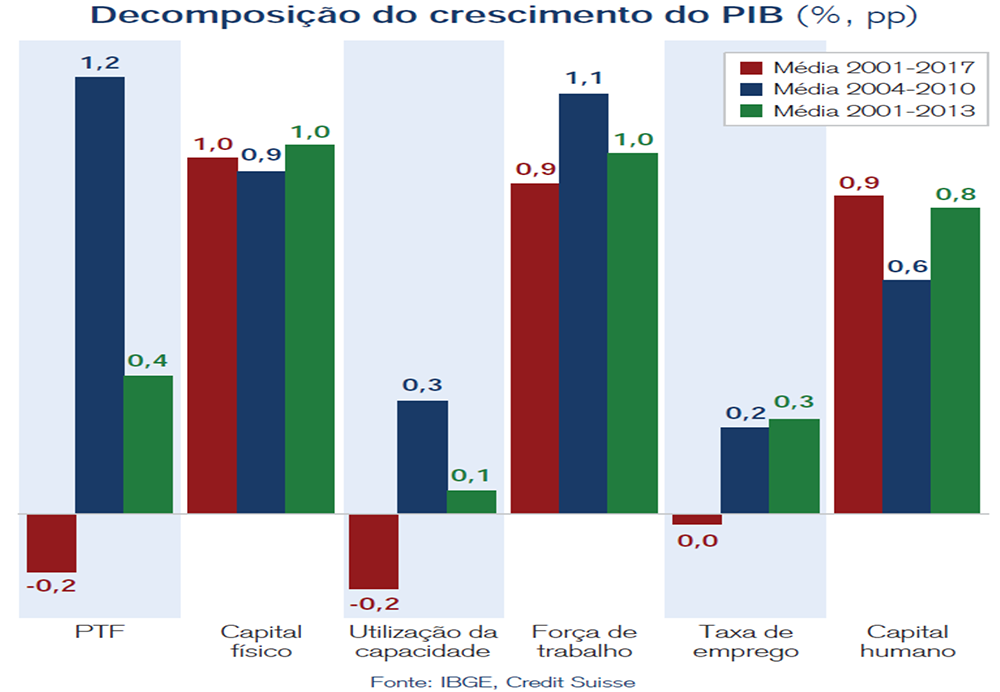
O crescimento médio do PIB do Brasil de 2001 a 2017 foi de cerca de 2,5% ao ano, motivado, principalmente, pelo aumento da acumulação de capital físico e de capital humano. A recuperação cíclica da economia elevará as contribuições do capital efetivamente utilizado e do capital humano para o crescimento do PIB nos próximos anos, mas a contribuição da PTF tende a permanecer baixa. Manter a contribuição do fator capital físico não será simples nos próximos anos, dada a esperada poupança negativa do governo no período. A alta dos investimentos requer maior lucratividade do setor privado e melhoria das condições de negócios. A significativa alta de escolaridade da população e a expressiva expansão da força de trabalho, por razões demográficas, aumentaram a contribuição do fator trabalho para o crescimento do PIB entre 2001 e 2017. Essa contribuição tende a diminuir nos próximos anos, por conta da dinâmica demográfica mais desfavorável e da alta mais gradual no nível médio de escolaridade. Essas restrições tornam ainda mais crucial a elevação da eficiência da economia (i.e., PTF).
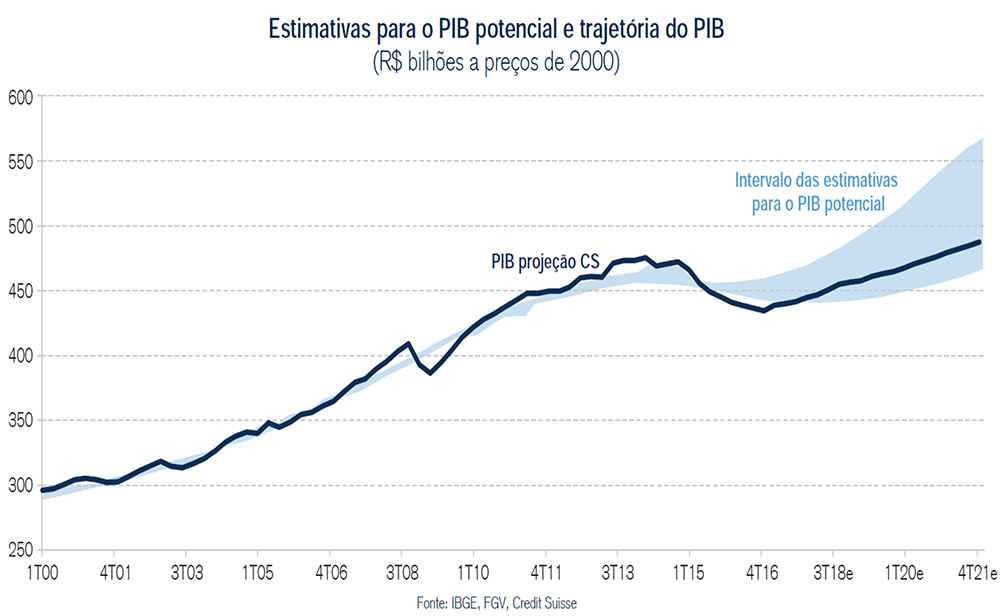
Considerando as 12 estimativas de produto potencial calculadas na metodologia adotada, é muito provável que o PIB continue abaixo do seu nível potencial durante 2018. O PIB supera o seu nível potencial antes do fim de 2018 apenas assumindo as estimativas menos favoráveis sobre os atuais NAICU (NUCI de equilíbrio) e NAIRU (taxa natural de desemprego). A maior parte das estimativas de PIB potencial confirma a ociosidade dos fatores de produção no Brasil.
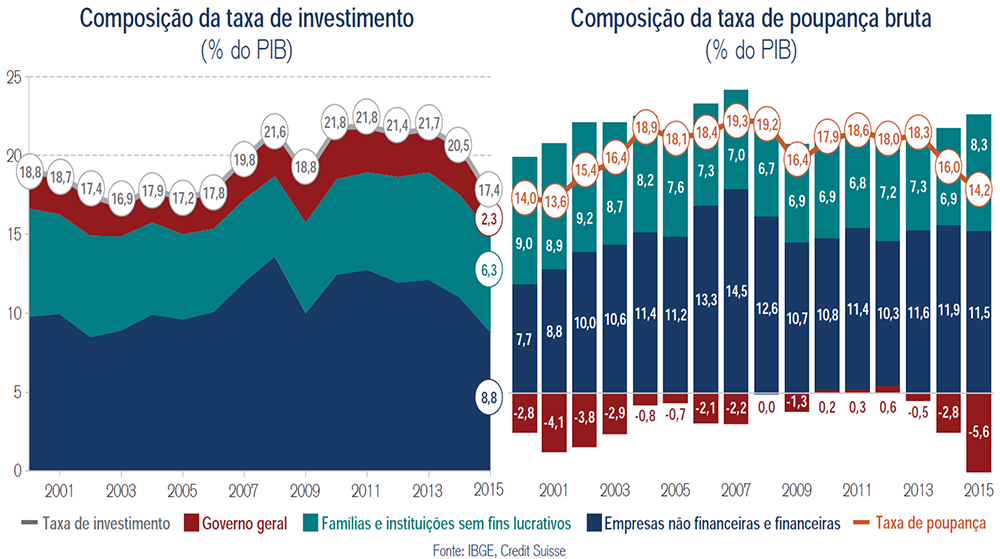
A taxa de investimento aumentou de 18,8% do PIB em 2000 para 21,7% do PIB em 2013, recuando para 20,5% do PIB em 2014 e 17,4% do PIB em 2015. Esse recuo foi disseminado, com destaque para a redução no setor privado corporativo. Uma alta da taxa de investimento nos próximos anos é improvável, pois: O nível de despoupança do governo permanecerá elevado, em função da manutenção do forte desequilíbrio fiscal. A parcela da mão de obra no valor adicionado continuará elevada, e os setores beneficiados pela retomada da atividade são aqueles caracterizados por um menor percentual do lucro no valor adicionado.
A alta do déficit em transações correntes em 2018 será mais do que compensada pelos maiores investimentos estrangeiros no País.
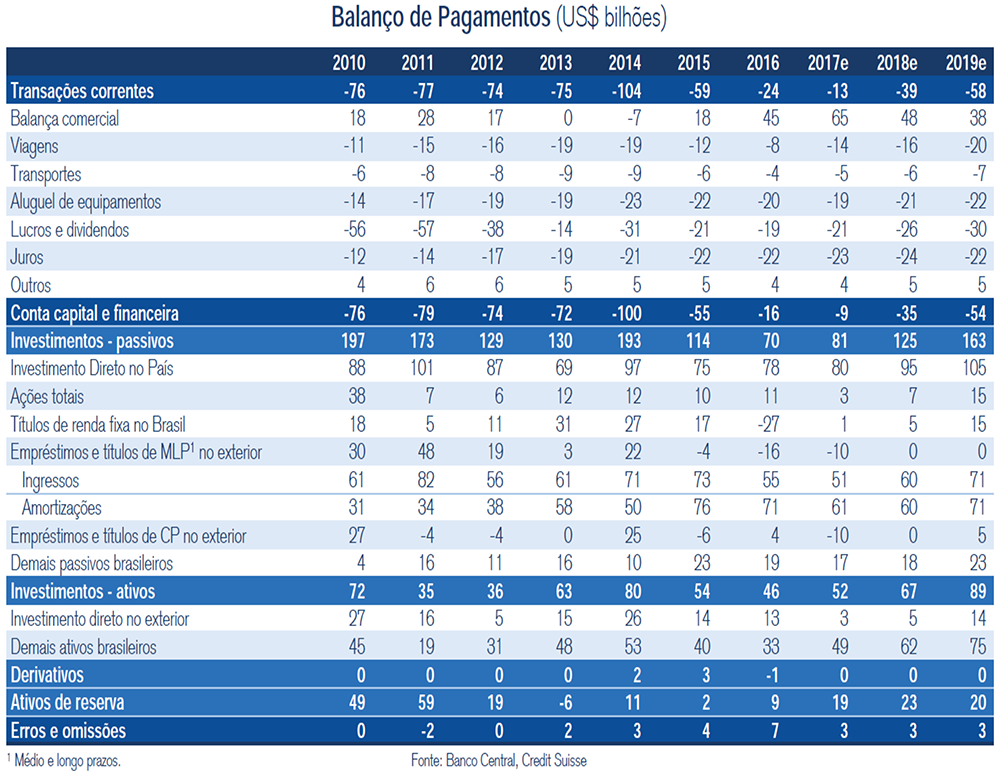
A participação do Brasil no Investimento Direto no País (IDP) global para emergentes recuou de 17% em 2011 para 10% em 2016. Apesar disso e de perspectivas menos favoráveis para a demanda doméstica nos últimos anos, o aumento da liquidez global contribuiu para a manutenção do IDP em patamar elevado no País.
O IDP aumentará para US$ 80 bilhões em 2017, US$ 95 bilhões em 2018 e US$ 105 bilhões em 2019. O aumento do IDP em 2018 será função da manutenção de elevada liquidez global e de perspectivas supostamente mais favoráveis para a economia doméstica.
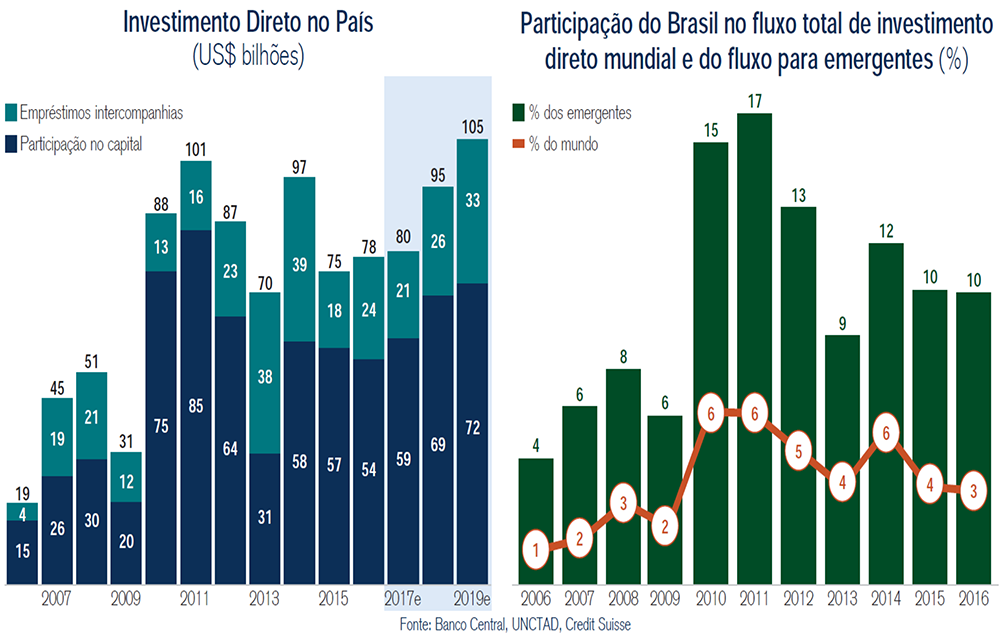
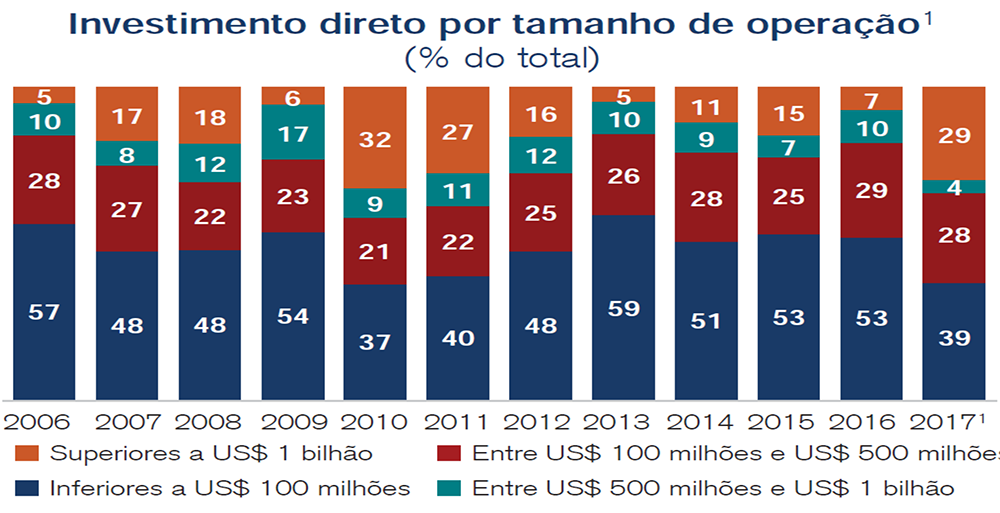
O Investimento Direto no País (IDP), via participação no capital, foi mais concentrado em operações de valor elevado em 2017 do que nos anos anteriores.
No acumulado no ano até outubro, 29% do IDP foi de operações com valor superior a US$ 1 bilhão.
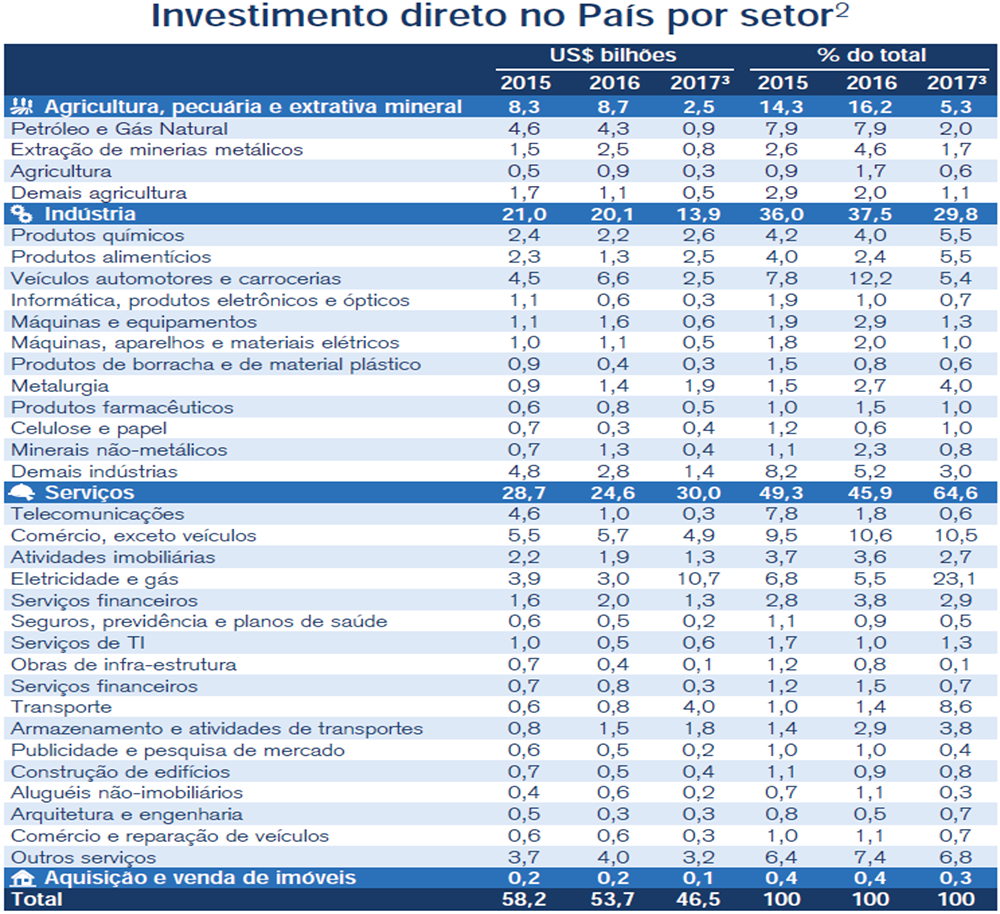
Houve, também, um forte aumento no IDP em Serviços (65% do total) em 2017, por conta da forte alta do IDP no setor de Eletricidade e gás (23%).
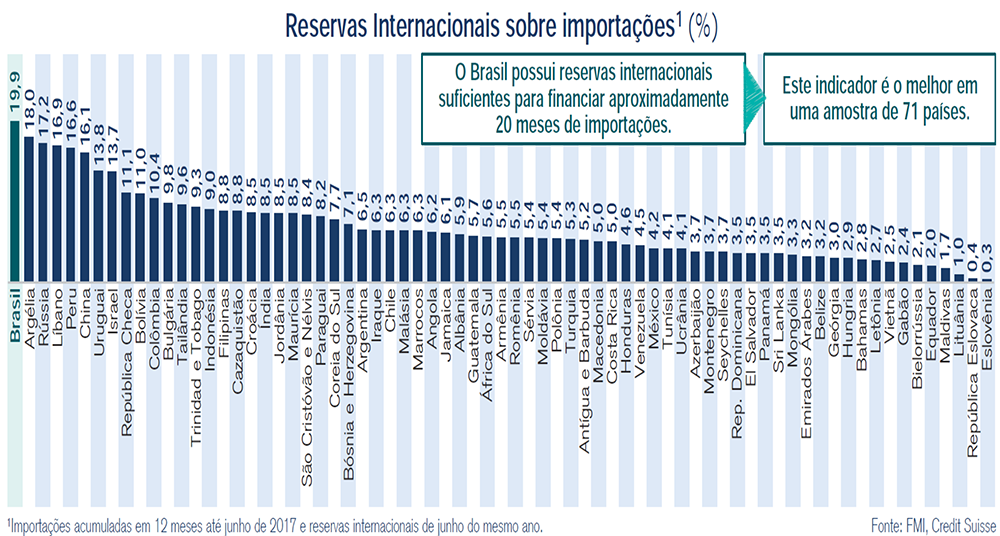
Diversas métricas utilizadas para avaliar a necessidade ótima de reservas internacionais de um país sugerem que a vulnerabilidade externa do Brasil é baixa. As principais métricas utilizadas são:
Cobertura das importações:o número de meses de importações que pode ser sustentado, caso os fluxos de dólares para o país sejam suspensos (e.g., financiamento externo e exportações).
Regra de “Greespan-Guidotti”: sugere que o nível necessário ótimo de reservas seja o suficiente para o pagamento das amortização das dívidas de curto prazo (prazo inferior a 1 ano).
Reservas/M2: medida para avaliar o volume de saída de recursos domésticos em caso de crise na conta financeira.
Assessing Reserve Adequacy (ARA): conceito utilizado pelo FMI para avaliar a disponibilidade de liquidez para potenciais necessidades do balanço de pagamentos, que considera: (i) exportações; (ii) meios de pagamentos ampliado; (iii) dívida externa de curto prazo; e (iv) outras obrigações.
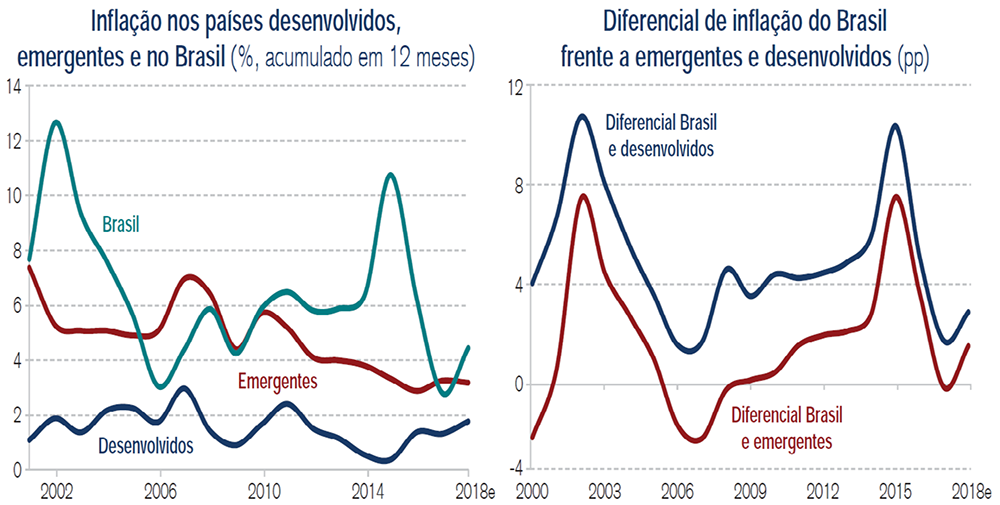
A inflação do Brasil em 2017 ficou muito próxima à dos países desenvolvidos e emergentes1. Esse movimento deveu-se, principalmente, ao forte recuo da inflação no País e a uma ligeira alta da inflação em vários países. A diferença entre a inflação do Brasil e da média de países emergentes
diminuiu de 7,3pp em 2015 para -0,5pp em 2017. A redução do diferencial de inflação frente a países desenvolvidos recuou de 10,1pp em 2015 para 1,3pp no período. O esperado aumento da inflação no Brasil elevará o diferencial de inflação para 1,2pp frente aos mercados emergentes e 2,6pp ante os países desenvolvidos.
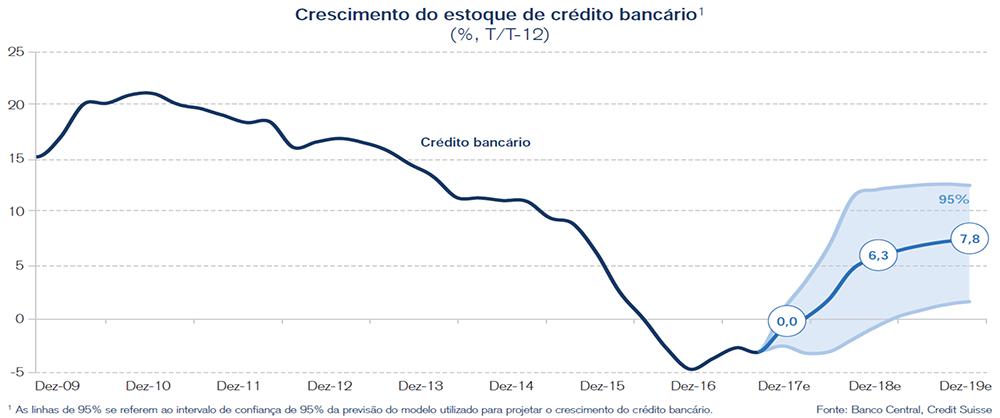
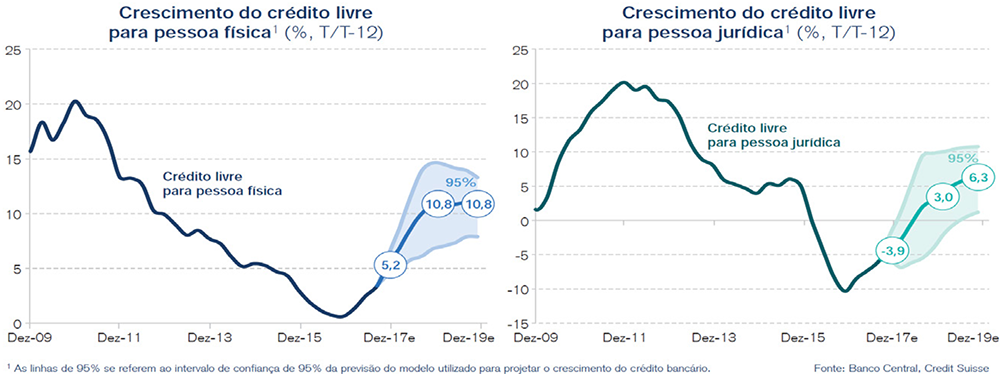
O crescimento anual do estoque de crédito bancário aumentará de 0,0% em 2017 para 6,3% em 2018 e 7,8% em 2019, por conta da retomada da atividade e da redução da taxa de juros. Apesar dessa recuperação, o crescimento do estoque de crédito total será inferior ao observado entre 2009 e 2014.
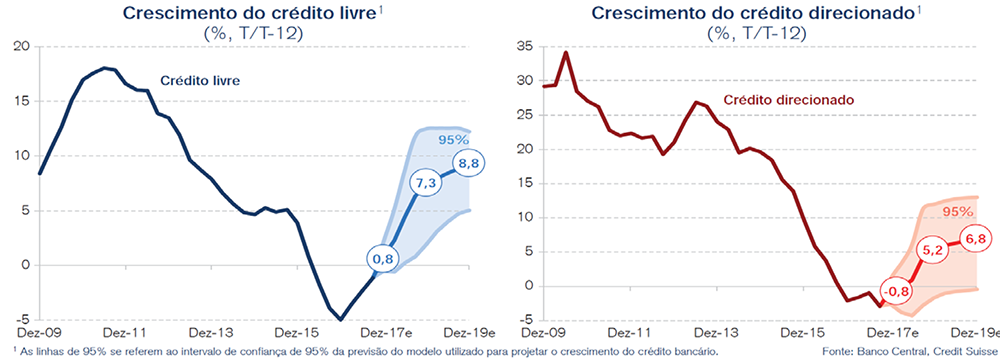
A retomada do crédito bancário nos próximos anos será explicada, principalmente, pelo crédito livre, cujo crescimento aumentará de 0,8% em 2017 para 7,3% em 2018 e 8,8% em 2019.
A expectativa de maior expansão do crédito livre frente à do crédito direcionado deve-se à maior sensibilidade do primeiro à variação da taxa Selic. Ao mesmo tempo, o crédito livre é mais cíclico do que o direcionado, respondendo mais ao crescimento da economia. O crédito direcionado crescerá menos nos próximos anos, por conta, em grande parte, da contração dos empréstimos do BNDES.
O crescimento do crédito livre para pessoa física aumentará para 10,8% em 2018 e 2019, enquanto o crédito livre para pessoa jurídica aumentará para, respectivamente, 3,0% e 6,3%. Essa dinâmica é explicada pelo maior recuo da alavancagem das famílias frente à das empresas nos últimos trimestres. Do mesmo modo, a incerteza política influenciará mais a decisão de investimento do que a do consumo, com maior impacto sobre a demanda por crédito das empresas.
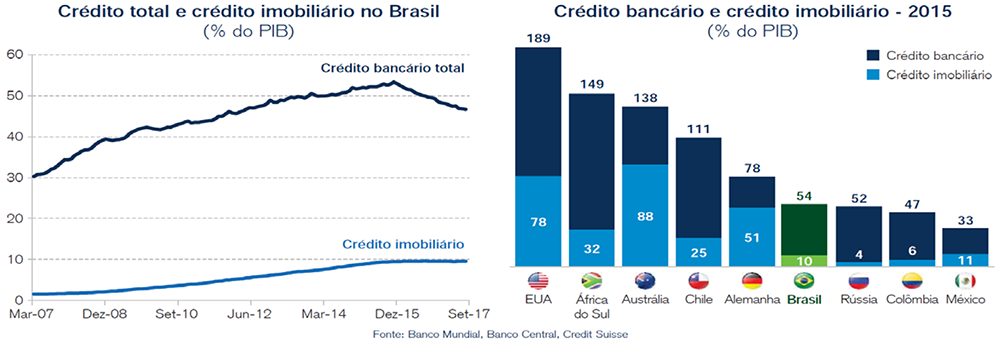
O crédito no Brasil aumentou de cerca de 30% do PIB em 2007 para quase 55% do PIB em 2015. Um dos principais determinantes desse comportamento foi o crédito imobiliário, que cresceu de 1% do PIB para 10% do PIB no período. O tamanho relativo do mercado de crédito do Brasil convergiu para níveis mais próximos aos de outros países emergentes, embora ainda permaneça abaixo do observado em países desenvolvidos. Essa razão recuou para 47% em 2017 com a recessão. A retomada do crédito nos próximos anos aumentará esse percentual, retomando a convergência para os níveis de outras economias.
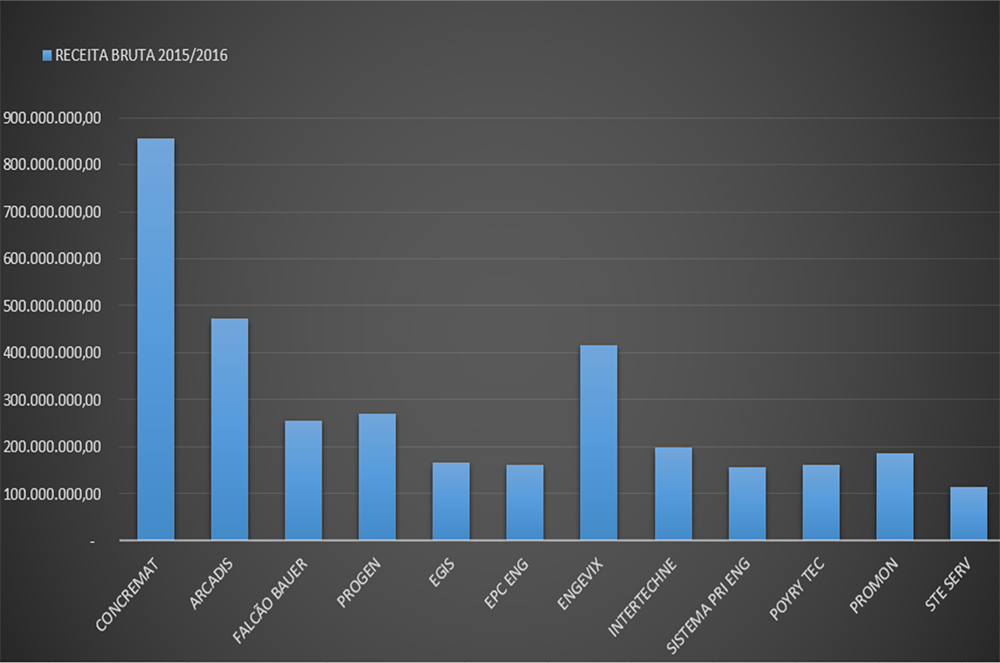
O Brasil atravessa um período de grande desenvolvimento econômico, com a construção de grandes obras e investimentos avultados em projetos de engenharia. Neste mercado da construção civil as principais empresas voltadas para a área de projetos de arquitetura e engenharia são: